
Heredar en España desde el extranjero no obliga a pisar el país. Basta con otorgar un poder notarial ante el consulado español o ante un notario del país de residencia con apostilla de La Haya, y obtener el NIE (art. 206 del Real Decreto 557/2011), que puede solicitarse en la propia oficina consular. El plazo del impuesto sigue siendo de seis meses desde el fallecimiento.
01El problema típico: la casa del pueblo y unos hijos repartidos por Europa
La Ribera del Duero lleva sesenta años exportando gente. Los que se fueron a Alemania, Suiza, Francia o el Reino Unido en los sesenta y setenta tuvieron allí a sus hijos, y esos hijos son hoy herederos de una casa en Aranda de Duero, de unas parcelas de secano y, con más frecuencia de la que se supone, de unas viñas.
El expediente llega siempre con la misma frase: «no podemos venir». Los permisos de trabajo no dan para tres viajes, la notaría exige la firma de todos los llamados y el plazo del impuesto ya va por el tercer mes. El ordenamiento español permite delegar prácticamente todo, pero cada documento que viene de fuera necesita un tratamiento formal concreto, y equivocarse obliga a repetirlo desde el principio.
Antes de nada conviene tener el mapa completo de los trámites que hay que hacer tras el fallecimiento de un familiar, porque desde el extranjero el orden importa todavía más: cada paso mal encadenado se paga en envíos internacionales.
02El poder notarial: la pieza que evita el viaje
La aceptación de herencia se formaliza en escritura pública ante notario español. Como el heredero no puede comparecer, comparece en su nombre un apoderado, normalmente el abogado que lleva el expediente o un familiar residente en España. Para eso hace falta un poder especial, y ese poder tiene que ser un documento público. Hay dos vías.
Vía 1: el consulado español
Los cónsules de España en el extranjero ejercen funciones notariales respecto de los españoles. Si el heredero conserva la nacionalidad española, puede pedir cita en el consulado que le corresponda (Múnich, Zúrich, Berna, Londres, París, Burdeos…) y otorgar allí el poder. El documento sale redactado en español, con formato notarial español, y no necesita apostilla ni traducción: llega listo para usar. Es la vía más limpia. Su inconveniente es la lista de espera, que en algunos consulados se mide en meses, y ahí es donde el plazo del impuesto empieza a apretar.
Vía 2: notario extranjero más apostilla
Si el heredero ya no es español, o si la cita consular no llega a tiempo, se otorga el poder ante un notario del país de residencia. El documento tiene entonces que recorrer un camino más largo antes de servir en España:
- El poder, redactado de forma que el notario extranjero pueda autorizarlo y que a la vez sirva en España. Conviene remitir desde el despacho español el texto que debe firmarse, en bilingüe si el notario lo admite, con las facultades expresas que se van a necesitar: aceptar y partir la herencia, adjudicar bienes concretos, liquidar impuestos, cancelar cuentas, otorgar el cuaderno particional.
- La apostilla del Convenio de La Haya de 5 de octubre de 1961, que suprime la exigencia de legalización de los documentos públicos extranjeros. La expide la autoridad que cada Estado designa, y sustituye a la vieja cadena de legalizaciones consulares. Alemania, Suiza, Francia y el Reino Unido son parte del Convenio.
- La traducción jurada al español, hecha por traductor habilitado por el Ministerio de Asuntos Exteriores, que también debe cubrir la apostilla.
Además, el notario español valorará si la intervención del notario extranjero equivale funcionalmente a la de un notario español, control de equivalencia que introdujo la Ley 29/2015 de cooperación jurídica internacional en materia civil. En países de notariado latino (Alemania, Francia, Suiza) esto rara vez da problemas. En el Reino Unido, donde el notary public tiene un papel distinto, hay que cuidar cómo se redacta el poder para que el juicio de capacidad e identificación conste con el detalle que exige la práctica española.
Las dos vías, comparadas
| Criterio | Poder ante el consulado español | Poder ante notario extranjero |
|---|---|---|
| Quién puede usarla | Solo quien conserva la nacionalidad española | Cualquier heredero, tenga o no nacionalidad española |
| Idioma y formato | Español y formato notarial español | El del país de origen, con las adaptaciones que se pacten |
| Apostilla | No se necesita | Necesaria, conforme al Convenio de La Haya de 5 de octubre de 1961 |
| Traducción jurada | No se necesita | Necesaria, y debe cubrir también la apostilla |
| Control de equivalencia del notario español | No se plantea | Se valora, conforme a la Ley 29/2015 |
| Principal cuello de botella | La cita consular, que en algunos consulados se mide en meses | La cadena apostilla y traducción, y el envío del original a España |
Con el plazo de seis meses corriendo, la decisión suele reducirse a esto: si la cita consular entra dentro del cuarto mes, conviene esperarla; si no, se va al notario extranjero y se asume la apostilla.
03El NIE: sin él no se firma ni se paga
Ningún heredero extranjero puede aparecer en una escritura de herencia ni presentar una autoliquidación sin número de identificación fiscal, y para las personas físicas extranjeras ese número es el NIE. El artículo 206 del Real Decreto 557/2011 lo prevé para quienes se relacionan con España por razón de sus intereses económicos, profesionales o sociales, que es exactamente el caso de quien va a heredar un inmueble aquí.
El dato práctico que ahorra un viaje: si el solicitante no se encuentra en territorio español, puede pedirlo a través de las oficinas consulares españolas en el extranjero. Al margen de ese artículo, por las reglas generales de representación ante la Administración también puede tramitarlo un apoderado en España. La norma fija un plazo de resolución de cinco días desde la entrada de la solicitud en el registro del órgano competente, aunque la cita previa suele tardar bastante más que la resolución.
El NIE es lo primero que hay que mover, antes incluso del poder: sin él no hay escritura, ni autoliquidación, ni inscripción registral.
04Cómo tributa el heredero no residente
El heredero que no reside en España tributa por obligación real: el artículo 7 de la Ley 29/1987 le exige el impuesto por la adquisición de bienes y derechos «que estuvieran situados, pudieran ejercitarse o hubieran de cumplirse en territorio español». Traducido: la casa de Aranda, las tierras de la Ribera y las cuentas en bancos españoles sí; el piso que el heredero tenga en Fráncfort, no.
La administración competente no es la Junta de Castilla y León. Cuando el sujeto pasivo no tiene su residencia habitual en España, la gestión corresponde a la Oficina Nacional de Gestión Tributaria de la AEAT, y la autoliquidación se presenta en el modelo 650, aprobado junto con los modelos 651 y 655 por la Orden HAP/2488/2014. Puede presentarse en papel o por vía electrónica. La excepción está en la propia orden: cuando los bienes radican en Ceuta o Melilla, la presentación se hace ante la Delegación de la AEAT respectiva. La documentación exigida y el resto de impresos los detallamos en el artículo sobre los modelos de impuestos de una herencia, el 650 y el 660.
El plazo no cambia por vivir fuera: siguen siendo seis meses desde el fallecimiento, con la posibilidad de pedir prórroga de otros seis dentro de los cinco primeros. Si el fallecimiento es reciente, ese es el primer reloj que hay que mirar: lo explicamos en la guía sobre el plazo de seis meses del Impuesto de Sucesiones y la prórroga.
La sentencia del TJUE de 2014 y lo que cambió
Durante años, un hijo residente en Alemania pagaba mucho más que su hermano residente en Aranda por heredar exactamente lo mismo del mismo padre, porque a los no residentes se les aplicaba la normativa estatal y se les negaban los beneficios fiscales autonómicos. El Tribunal de Justicia de la Unión Europea lo declaró contrario al Derecho de la Unión en su sentencia de 3 de septiembre de 2014, asunto C-127/12, Comisión Europea contra Reino de España (ECLI:EU:C:2014:2130), por vulnerar la libre circulación de capitales.
España reformó la disposición adicional segunda de la Ley 29/1987 mediante la Ley 26/2014, con efectos desde 2015, reconociendo a los no residentes el derecho a aplicar la normativa autonómica. Aquella redacción todavía distinguía entre residentes en la Unión Europea o el Espacio Económico Europeo y el resto. La Ley 11/2021 eliminó esa distinción y extendió el régimen a los residentes en terceros países. Es la razón por la que un heredero en Suiza o en el Reino Unido, hoy fuera de la Unión, está en la misma posición que uno en Francia.
Qué normativa autonómica se aplica en cada caso
| Situación | Normativa que puede aplicar el heredero no residente |
|---|---|
| Causante residente en España (por ejemplo, en Aranda de Duero) y heredero no residente | La de la comunidad autónoma donde el causante tuviera su residencia habitual: Castilla y León |
| Causante no residente y bienes inmuebles en España | La de la comunidad autónoma donde radique el mayor valor de los bienes situados en España |
| Causante no residente y sin inmuebles en España | La de la comunidad autónoma de residencia del sujeto pasivo, cuando exista ese punto de conexión |
La normativa de cesión de tributos considera residente en una comunidad autónoma a quien haya permanecido en ella un mayor número de días de los cinco años inmediatamente anteriores, criterio que conviene poder acreditar con padrón, historia clínica o consumos.
Para la familia de la Ribera esto se traduce en algo muy concreto: si el padre falleció con residencia habitual en Aranda de Duero, sus hijos residentes fuera pueden aplicar la normativa de Castilla y León: una reducción por parentesco de 60.000 euros, más una reducción variable calculada como la diferencia entre 400.000 euros y la suma del resto de reducciones aplicables (artículo 13 del texto refundido aprobado por el Decreto Legislativo 1/2013), y una bonificación del 99 % de la cuota cuando el adquirente es cónyuge, descendiente o adoptado, o ascendiente o adoptante del causante (artículo 17 bis). Los requisitos y los límites están en el artículo sobre las reducciones y bonificaciones del Impuesto de Sucesiones en Castilla y León, y si quiere una cifra antes de decidir nada, en la guía para calcular el Impuesto de Sucesiones en Castilla y León.
05El representante fiscal en España
El artículo 47 de la Ley General Tributaria obliga a los no residentes a designar representante ante la Administración tributaria cuando así lo establezca expresamente la normativa. En el Impuesto sobre Sucesiones no hay una norma que lo imponga con carácter general, pero en la práctica la Oficina Nacional de Gestión Tributaria viene exigiéndolo a los herederos que residen fuera de la Unión Europea y del Espacio Económico Europeo. A un heredero en Alemania o en Francia no suele pedírsele; a uno en Suiza o en el Reino Unido, sí. Conviene confirmarlo en cada expediente antes de presentar.
Al margen de la obligación formal, nombrar representante interesa casi siempre: es quien recibe las notificaciones y quien evita que un plazo de diez días hábiles se consuma en el correo internacional.
Despacho en Aranda de Duero, Valladolid y Madrid
¿Tiene un caso parecido?
06El banco no suelta el dinero hasta que se acredita el impuesto
Es el bloqueo que más desespera a quien está fuera. El artículo 32.4 de la Ley 29/1987 prohíbe a órganos judiciales, intermediarios financieros, sociedades y demás entidades acordar entregas de bienes a personas distintas del titular sin que se acredite previamente el pago del impuesto o su exención, salvo autorización de la Administración. Y el apartado 5 extiende la regla a las aseguradoras: no pagan un seguro de vida sin justificante de presentación o de ingreso.
De ahí que el orden correcto sea inflexible: primero NIE y poder, después escritura de aceptación, después autoliquidación, y solo entonces el banco desbloquea y el Registro de la Propiedad inscribe. Cuando la herencia se reparte entre varios hermanos con bienes indivisibles, el documento que ordena todo eso es el cuaderno particional, y conviene tenerlo cerrado antes de que nadie firme.
07Cuando la sucesión es transfronteriza: el Reglamento europeo 650/2012
El Reglamento (UE) 650/2012 se aplica a las sucesiones de personas fallecidas el 17 de agosto de 2015 o después (art. 83.1). Su regla general es que la ley aplicable a toda la sucesión es la del Estado en que el causante tuviera su residencia habitual al fallecer (art. 21.1), no la de su nacionalidad. Cualquier persona puede, no obstante, designar en testamento la ley del Estado de su nacionalidad (art. 22.1).
Este matiz decide herencias enteras. Un arandino que vivía en Alemania y murió allí sin testamento tiene, en principio, una sucesión regida por Derecho alemán, con sus propias legítimas y su propio reparto, aunque el patrimonio esté en Burgos. Si hubiera otorgado testamento eligiendo la ley española, el reparto seguiría el Código Civil. Por eso, ante un fallecido emigrado, lo primero que se comprueba es dónde tenía la residencia habitual y si dejó una elección de ley.
El Reglamento crea además el certificado sucesorio europeo (art. 62), un documento que acredita la condición de heredero, legatario, ejecutor o administrador y que surte efectos en todos los Estados miembros sin procedimiento especial. Sirve como título válido para inscribir la adquisición hereditaria en el registro competente (art. 69.5). Su uso no es obligatorio (art. 62.2) y no sustituye a los documentos internos. En España lo expide el notario que haya declarado la sucesión o alguno de sus elementos y, cuando la sucesión se ha sustanciado judicialmente, el mismo tribunal que la tramitó (apartados 11 y 14 de la disposición final vigesimosexta de la Ley de Enjuiciamiento Civil, añadida por la Ley 29/2015). Solo procede cuando la sucesión tiene repercusiones transfronterizas.
Dos advertencias que evitan disgustos: el Reglamento no vincula a Dinamarca ni a Irlanda, y el Reino Unido nunca quedó sujeto a él, de modo que el certificado sucesorio europeo no resuelve un activo situado en Londres. Además, la ley que el Reglamento designa se aplica aunque sea la de un Estado que no es miembro de la Unión, lo que explica que un notario español pueda acabar aplicando Derecho suizo a una sucesión con bienes en la Ribera.
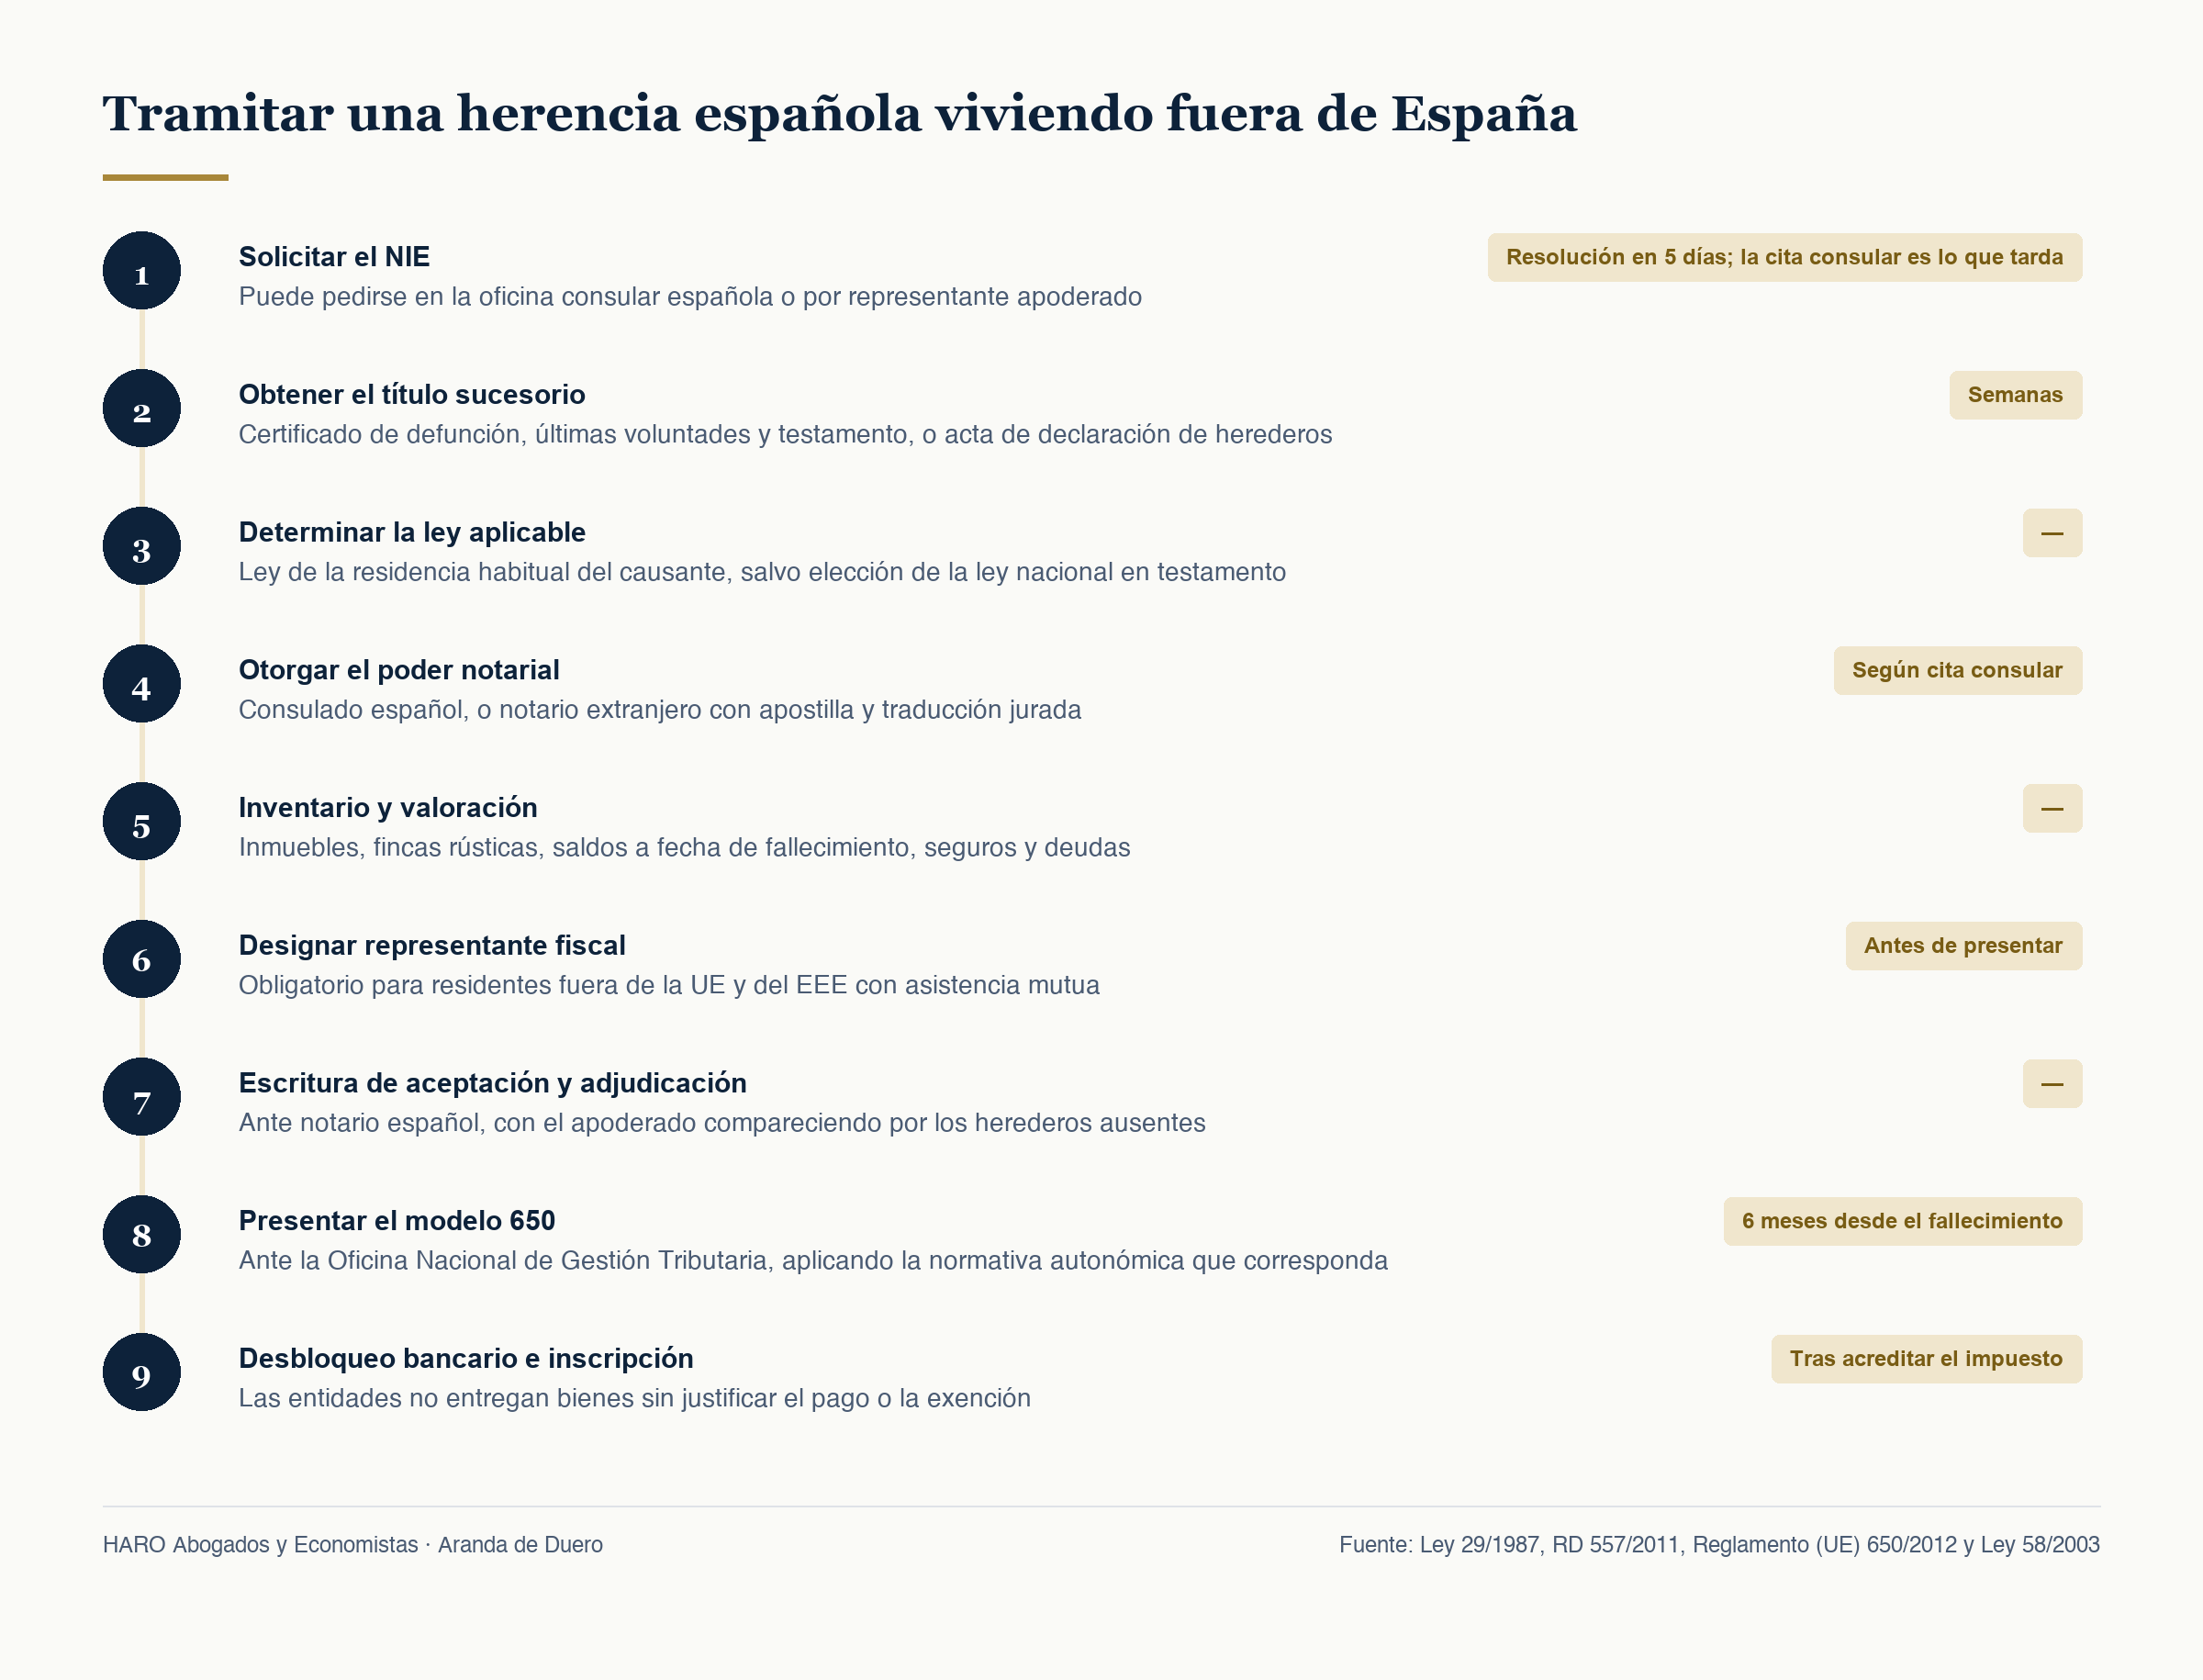
08Paso a paso para tramitarlo sin viajar
- Solicite el NIE de cada heredero extranjero, en el consulado o a través de representante en España. Es el trámite con más latencia.
- Reúna el título sucesorio. Certificado de defunción, certificado de últimas voluntades y copia autorizada del testamento; si no hay testamento, acta notarial de declaración de herederos.
- Compruebe la residencia habitual del causante y si eligió ley aplicable en testamento. De esta comprobación depende qué Derecho sucesorio rige el reparto.
- Otorgue el poder en el consulado, o ante notario extranjero con apostilla y traducción jurada. Conviene que el texto, con las facultades expresas que harán falta, salga del despacho español.
- Inventaríe y valore inmuebles, fincas rústicas, saldos bancarios a fecha de fallecimiento, seguros de vida y deudas. En patrimonio agrario conviene revisar antes cómo se trata una herencia con propiedades rústicas.
- Designe representante fiscal si el heredero reside fuera de la Unión Europea o del Espacio Económico Europeo.
- Otorgue la escritura de aceptación y adjudicación ante notario español, con el apoderado compareciendo por los ausentes.
- Presente el modelo 650 ante la Oficina Nacional de Gestión Tributaria dentro de los seis meses, aplicando la normativa autonómica que corresponda.
- Liquide la plusvalía municipal en cada ayuntamiento e inscriba en el Registro de la Propiedad.
09Viñas, bodegas y tierras: el caso de la Ribera
Cuando lo que se hereda son viñedos, la operación deja de ser solo jurídica. Hay que decidir si se mantiene la explotación, si se arrienda a una bodega de la zona, qué pasa con los derechos de plantación y si procede aplicar las reducciones por transmisión de empresa familiar o de explotación agraria, que pueden cambiar la factura fiscal por completo. Un heredero que vive en Stuttgart y no piensa cultivar nada necesita saber qué pierde si vende antes de que se cumplan los plazos de permanencia que exigen esos beneficios. Lo desarrollamos en el artículo sobre la herencia con viñedos en la Ribera del Duero.
10Delegar el expediente completo
Antes de calcular nada conviene saber qué partidas tiene por delante, porque desde fuera se suele sobrestimar el coste de la notaría y subestimar el del parentesco: lo hemos desglosado en cuánto cuesta tramitar una herencia en Castilla y León. Y si entre los bienes hay planes de pensiones, fondos o acciones, el calendario fiscal es distinto y se decide antes de firmar: lo tratamos en heredar un plan de pensiones, fondos de inversión o acciones.
Tramitar una herencia desde Alemania o desde Suiza no exige viajar, pero sí exige que alguien en España sostenga el expediente entero: el NIE, el poder, la escritura, el modelo 650, el banco, la plusvalía y el Registro. En HARO Abogados y Economistas la parte jurídica y la fiscal se llevan bajo un solo interlocutor, sin derivar la liquidación a un tercero y sin que el cliente tenga que coordinar despachos en dos países.
Si es heredero de una casa, unas tierras o unas viñas en la Ribera y vive fuera, escríbanos o llame al 947 511 692. La sede está en la calle Barrionuevo, 9, bajo, de Aranda de Duero (Burgos), y trabajamos por videollamada con la diferencia horaria que haga falta. Puede ver el alcance del servicio en nuestra área de derecho de sucesiones.
Artículo redactado por Álvaro Haro Velasco, abogado colegiado n.º 136.669 del Ilustre Colegio de la Abogacía de Madrid (ICAM), socio de HARO Abogados y Economistas (Aranda de Duero, Burgos). Su contenido tiene finalidad informativa y no sustituye al asesoramiento jurídico sobre un caso concreto.
11Preguntas frecuentes
¿Puedo aceptar una herencia en España sin viajar?
Sí. La escritura de aceptación y adjudicación se otorga ante notario español, pero el heredero no tiene que comparecer en persona: puede hacerlo un apoderado en su nombre. Para eso hay que otorgar un poder especial en documento público. Si el heredero conserva la nacionalidad española, la vía más sencilla es el consulado de España en su ciudad, porque el poder sale ya en español y con formato notarial español, sin necesidad de apostilla ni de traducción. Si no es español o la cita consular tarda demasiado, se otorga ante un notario del país de residencia, se apostilla conforme al Convenio de La Haya de 5 de octubre de 1961 y se traduce por traductor jurado. En ambos casos conviene que el texto del poder lo redacte el despacho español, con las facultades expresas necesarias para aceptar, partir, adjudicar bienes concretos y liquidar los impuestos.
¿Hace falta el NIE para heredar una casa y venderla después?
Sí, y es el primer trámite que hay que poner en marcha. Ningún extranjero puede figurar en una escritura de herencia, presentar una autoliquidación tributaria ni inscribir a su nombre en el Registro de la Propiedad sin número de identificación fiscal, que para las personas físicas extranjeras es el NIE. El artículo 206 del Real Decreto 557/2011 lo contempla precisamente para quienes se relacionan con España por razón de sus intereses económicos, profesionales o sociales, supuesto en el que encaja quien va a heredar un inmueble aquí. No hace falta venir a solicitarlo: si el interesado no se encuentra en territorio español, puede pedirlo a través de las oficinas consulares españolas, y también puede tramitarlo un representante debidamente apoderado. La norma prevé resolver en cinco días desde la entrada de la solicitud, aunque la cita previa suele ser el verdadero cuello de botella.
Vivo en Alemania y mi padre vivía en Aranda de Duero: ¿dónde se paga el impuesto?
En España, ante la Agencia Tributaria estatal. Como heredero no residente tributa por obligación real, es decir, por los bienes y derechos situados en territorio español, según el artículo 7 de la Ley 29/1987. La gestión no corresponde a la Junta de Castilla y León sino a la Oficina Nacional de Gestión Tributaria de la AEAT, y el impreso es el modelo 650. Que la administración sea estatal no significa que se aplique la tributación estatal: la disposición adicional segunda de esa misma ley le permite aplicar la normativa de la comunidad autónoma donde su padre tuviera su residencia habitual, que en este caso es Castilla y León, con su reducción por parentesco de 60.000 euros más la variable y su bonificación del 99 % en cuota. El plazo es el mismo que para cualquier heredero: seis meses desde el fallecimiento, prorrogables si lo pide dentro de los cinco primeros.
¿Un heredero que vive fuera de la Unión Europea puede aplicar las bonificaciones de Castilla y León?
Sí. Durante años no pudo, y esa discriminación fue precisamente lo que condenó la sentencia del Tribunal de Justicia de la Unión Europea de 3 de septiembre de 2014, asunto C-127/12, contra el Reino de España, por vulnerar la libre circulación de capitales. La reforma que introdujo la Ley 26/2014 en la disposición adicional segunda de la Ley 29/1987 reconoció el derecho a aplicar la normativa autonómica, pero solo a residentes en la Unión Europea o el Espacio Económico Europeo. La Ley 11/2021 suprimió esa limitación y extendió el régimen a los residentes en terceros países. Hoy, un heredero en Suiza, en el Reino Unido o en Argentina está en la misma posición que uno en Francia y puede aplicar la reducción por parentesco y la bonificación en cuota que reconoce la normativa de Castilla y León, siempre que exista el punto de conexión correspondiente.
¿Tengo que nombrar un representante fiscal en España?
Depende de dónde resida. El artículo 47 de la Ley General Tributaria obliga a los no residentes a designar representante ante la Administración tributaria cuando lo establezca expresamente la normativa. En el Impuesto sobre Sucesiones no existe una norma que lo imponga con carácter general, pero la Oficina Nacional de Gestión Tributaria viene exigiéndolo en la práctica a los herederos residentes fuera de la Unión Europea y del Espacio Económico Europeo. A un heredero residente en Alemania o en Francia no suele pedírsele; a uno residente en Suiza o en el Reino Unido, sí, y conviene confirmarlo en cada expediente. Al margen del deber legal, designar representante conviene casi siempre, porque es quien recibe las notificaciones y quien puede contestar un requerimiento o una comprobación de valores dentro de plazo, sin que el correo internacional se coma los días hábiles disponibles para responder.
¿Qué es el certificado sucesorio europeo y cuándo hace falta?
Es un documento creado por el Reglamento (UE) 650/2012 que acredita la condición de heredero, legatario, ejecutor testamentario o administrador de la herencia y que surte efectos en todos los Estados miembros sin necesidad de procedimiento especial. Sirve además como título válido para inscribir la adquisición hereditaria en el registro competente de otro Estado miembro. Su uso no es obligatorio y no sustituye a los documentos internos de cada país. En España lo expide el notario que haya declarado la sucesión o alguno de sus elementos y, si la sucesión se sustanció ante los tribunales, el mismo tribunal que la tramitó, conforme a los apartados 11 y 14 de la disposición final vigesimosexta de la Ley de Enjuiciamiento Civil, añadida por la Ley 29/2015. Solo procede cuando la sucesión tiene repercusiones transfronterizas y el causante falleció el 17 de agosto de 2015 o después. Conviene saber que el Reglamento no vincula a Dinamarca ni a Irlanda, y que el Reino Unido nunca quedó sujeto a él, de modo que no resuelve activos situados allí.